


O ile zeznanie CIT-8 pokazuje fiskusowi wynik, JPK CIT pokazuje drogę, która do niego prowadzi: każde konto, każdy zapis i każdą korektę podatkową, a wszystko w układzie pozwalającym odtworzyć podstawę opodatkowania bez sięgania do dokumentów firmy. To zmienia rolę ksiąg rachunkowych – wewnętrzne narzędzie księgowości to teraz dane, które co roku trafiają do analizy administracji skarbowej.
Dla większości spółek z o.o. 2026 jest pierwszym rokiem objętym tym obowiązkiem. Wyjaśniamy, z czego składa się plik, dlaczego jego przygotowanie zaczyna się od planu kont, a nie od systemu, i czego nauczyły nas pierwsze wdrożenia.
Z czego składa się JPK CIT?
Pod potoczną nazwą JPK CIT kryją się dwie struktury, które podatnik przesyła raz w roku, bez wezwania organu:
- JPK_KR_PD – księgi rachunkowe uzupełnione o dane podatkowe,
- JPK_ST_KR – ewidencja środków trwałych oraz wartości niematerialnych i prawnych.
Najważniejsza jest pierwsza z nich. Obok danych identyfikacyjnych spółki zawiera zestawienie obrotów i sald, dziennik z wszystkimi zapisami za rok, dane kontrahentów (m.in. NIP) i numery KSeF faktur, a także część RPD, czyli rozliczenie podatku dochodowego – przychody i koszty podatkowe, różnice między ujęciem bilansowym a podatkowym i straty z lat ubiegłych. Całość domyka sekcja kontrolna z sumami, która pozwala sprawdzić spójność pliku.
Znaczniki kont są tu elementem, który wymaga najwięcej pracy, a przy tym jest najmniej widoczny. Każde konto analityczne z obrotami lub saldem musi zostać przypisane do pozycji ze słownika Ministerstwa Finansów – przede wszystkim do pozycji sprawozdania finansowego (pole S_12_1). Dla kont, które w zależności od salda prezentuje się po stronie aktywów albo pasywów, stosuje się drugi znacznik (S_12_2), a konta związane z różnicami podatkowymi otrzymują dodatkowo znacznik PD (S_12_3). Rozporządzenie przewiduje kilka słowników dla różnych rodzajów jednostek – typowa spółka handlowa, usługowa czy produkcyjna korzysta ze słownika dla tzw. pozostałych jednostek.
Kogo dotyczy obowiązek i kiedy trzeba wysłać pierwszy plik?
Obowiązek obejmuje podatników CIT etapami. Obowiązujące kryteria to wielkość przychodów oraz sposób rozliczania VAT.
Tabela 1. Kiedy JPK CIT obejmuje poszczególnych podatników (rok podatkowy = kalendarzowy)
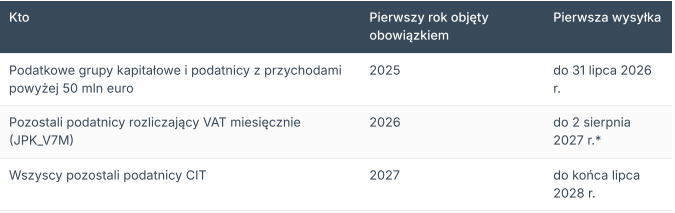
Siedmiomiesięczny termin obowiązuje od 1 lipca 2026 r., kiedy weszła w życie nowelizacja ustaw o podatkach dochodowych. Wcześniej plik składało się razem z CIT-8 do końca marca. Dodatkowy czas dotyczy jednak wyłącznie wysyłki – dane w księgach muszą odpowiadać wymogom od pierwszego dnia roku, którego plik dotyczy.
Dlaczego system finansowo-księgowy nie przygotuje tego sam?
Krótka odpowiedź brzmi: bo nie wie, co oznaczają konta. System potrafi wyeksportować dziennik i obroty, ale to, czy konto „Rozrachunki z odbiorcami” odpowiada jednej pozycji słownika, czy czterem, wynika z polityki rachunkowości firmy i z tego, co faktycznie się na nim księguje.
Spójrzmy na takie przykładowe konto. Typowo trafiają na nie należności od wszystkich odbiorców – również od spółek z grupy – niezależnie od terminu płatności. Zdarza się, że po nadpłacie konto ma saldo kredytowe. Słownik rozróżnia tymczasem należności od jednostek powiązanych i pozostałych, w terminie do 12 miesięcy i powyżej, a saldo kredytowe prezentuje jako zobowiązanie. Jedno konto obejmuje więc kilka pozycji sprawozdania naraz i nie da się go poprawnie oznaczyć jednym znacznikiem.
Rozwiązania są trzy. Gdy problemem jest tylko strona salda, wystarczy para znaczników. Gdy system potrafi wyprowadzić dodatkową cechę zapisu – na przykład kategorię kontrahenta – jako osobny wiersz zestawienia obrotów i sald, plan kont może zostać bez zmian. W pozostałych przypadkach konto trzeba podzielić na nowe analityki i ustalić, jak rozdzielić jego saldo otwarcia. Możliwą drogę określa dostawca systemu – i to na piśmie, a nie na podstawie ogólnej deklaracji, że „system obsługuje JPK”.
Ten sam rachunek trzeba przeprowadzić dla każdego konta, które w danym roku miało obroty lub saldo. W spółce średniej wielkości to kilkaset, a w dużej – kilka lub kilkanaście tysięcy pozycji.
Przykład: trzy plany kont, trzy skale, podobne wnioski
Przyjrzyjmy się jeszcze przykładom z naszej praktyki – to dwa zakończone w 2026 r. projekty mapowania oraz jeden przypadek modelowy, typowy dla spółek produkcyjnych. W każdym z nich plan kont przypisywano do słownika liczącego 272 pozycje.
Tabela 2. Mapowanie planu kont w praktyce
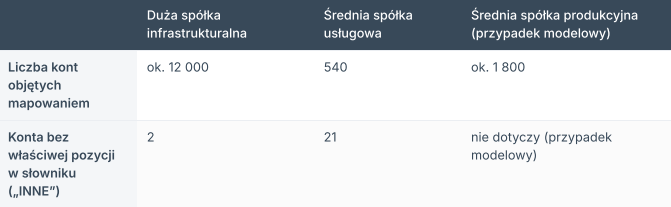
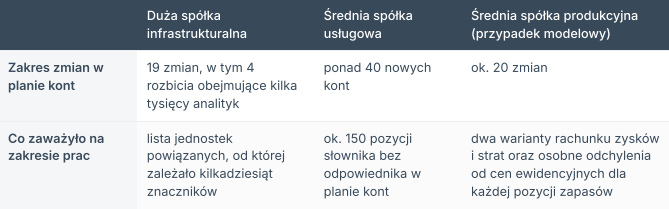
Spółka infrastrukturalna miała uporządkowany plan kont: środki trwałe z analityką według grup rodzajowych, wyodrębnione koszty niestanowiące kosztów uzyskania przychodów, ewidencję pozabilansową dla pozycji podatkowych. Mimo to dopiero przegląd konto po koncie ujawnił miejsca, w których jedna analityka łączyła zapisy należące do różnych pozycji sprawozdania. Wykorzystano 94 znaczniki ze słownika. Test na danych zamkniętego roku – porównanie salda aktywów pomniejszonego o pasywa z wynikiem finansowym wyliczonym niezależnie z kont wynikowych – przy kwotach rzędu 30 mln zł dał różnicę 0,00 zł.
Spółka usługowa miała plan kont, który na pierwszy rzut oka nie wymagał żadnej pracy. Pierwszy eksport z systemu pokazał jednak różnicę w bilansie otwarcia w wysokości około 1 mln zł, kilkadziesiąt kont, na które trafiały operacje należące do więcej niż jednej pozycji słownika i blisko trzydzieści takich, przy których potrzebna była decyzja merytoryczna, a nie techniczna. Dwadzieścia jeden kont oznaczonych jako „INNE” na pięćset czterdzieści pokazywało, że trzeba wykonać jeszcze sporo pracy, aby operację uznać za zakończoną.
Spółka produkcyjna to przypadek, w którym do typowej listy problemów dochodzą trzy specyficzne. Po pierwsze, spółka prowadząca konta zespołów 4 i 5 oznacza oba zespoły – każdy według słownika właściwego dla jego wariantu rachunku zysków i strat, niezależnie od wariantu stosowanego w sprawozdaniu. Po drugie, słownik ma osobne znaczniki odchyleń od cen ewidencyjnych dla materiałów, półproduktów i produkcji w toku, produktów gotowych oraz towarów, więc jedno zbiorcze konto odchyleń przestaje wystarczać. Po trzecie, w wariancie kalkulacyjnym koszt własny sprzedaży trzeba dzielić na sprzedaż do jednostek powiązanych i pozostałych – a takiego podziału po stronie kosztów plany kont zwykle nie mają.
Liczba kont niewiele mówi o tym, ile pracy wymaga mapowanie. Plan liczący kilkaset pozycji potrafi wymagać tyle samo decyzji metodycznych co plan kilkanaście razy większy.
Na co trzeba uważać?
- Pełny zakres od pierwszego roku. Najwięksi podatnicy mogli za 2025 r. pominąć część danych dodatkowych, m.in. NIP kontrahentów i numery KSeF. Spółki, dla których pierwszym rokiem jest ETL Global Polska · Baza wiedzy 4 / 7 2026, takiej możliwości nie mają.
- Bilans otwarcia. Jeżeli konta są dzielone, salda na 1 stycznia trzeba przenieść do nowej struktury według przyjętej i opisanej metody. Bez niej plik za pierwszy rok nie uzgodni się ze sprawozdaniem.
- Przekroje, których nie ma w księgach. Podział należności i zobowiązań według terminu wymagalności czy przychodów według kategorii kontrahenta musi wynikać z ksiąg przez cały rok. Analiza przygotowana na dzień bilansowy tu nie pomoże.
- Znacznik „INNE”. Jest dopuszczalny, ale każde tak oznaczone konto to pytanie, na które w razie analizy trzeba będzie odpowiedzieć. Traktujemy go jako wyjątek, nie sposób na zamknięcie tematu/
- Dane o środkach trwałych. W sierpniu 2026 r. opublikowano projekt rozporządzenia zwalniającego z wysyłki JPK_ST_KR za lata 2026–2028. Nawet jeśli wejdzie w życie, zwolni z przesłania pliku, a nie z obowiązku uzupełnienia ksiąg o dane dotyczące środków trwałych.
- Spółki stosujące MSSF. Mogą przypisać znaczniki kont dopiero od 2028 r., ale pozostałe dane dodatkowe obowiązują je na ogólnych zasadach.
Co grozi za błędny lub niewysłany plik?
JPK CIT jest elektroniczną postacią ksiąg rachunkowych, dlatego w razie uchybień zastosowanie mają przepisy Kodeksu karnego skarbowego dotyczące ksiąg – w przypadku niewysłania lub nierzetelności pliku sankcje mogą sięgać grzywny za przestępstwo skarbowe. Kary 500 zł znane z JPK_VAT nie mają tu zastosowania. W praktyce częstszym ryzykiem niż sankcja za sam plik jest jednak to, co administracja z nim zrobi. Dane z JPK CIT zasilają analizy ryzyka i typowanie do kontroli. Zestawienie, w którym wiele kont nosi znacznik „INNE”, a salda nie uzgadniają się ze sprawozdaniem finansowym ani z CIT-8, jest sygnałem wysłanym przez samą spółkę. Warto też wiedzieć, że korekta JPK_KR_PD polega na ponownym przesłaniu kompletu danych, a nie samej poprawionej pozycji. Jeżeli plik był dzielony na okresy, a błąd dotyczy wcześniejszego z nich, korekta obejmuje również kolejne. Błąd w mapowaniu wykryty po wysyłce jest więc kosztowny.
Czy plan kont można jeszcze zmienić w trakcie 2026 roku?
Tak. Plan kont należy do polityki rachunkowości spółki, a za jej treść i zmiany odpowiada kierownik jednostki – w spółce z o.o. czy akcyjnej jest to zarząd. Ustawa o rachunkowości pozwala nadać takiej zmianie skutek od początku roku obrotowego. Nowa struktura przyjęta jesienią może więc objąć cały 2026 rok, pod warunkiem że zarząd formalnie przyjmie zaktualizowaną politykę, a zmiany zostaną opisane: od nowych kont i zasad przypisywania znaczników, przez metodę podziału sald, po kryteria kwalifikacji kontrahentów i terminów wymagalności.
To również odpowiedź na pytanie, kto odpowiada za projekt. Przygotowanie mapowania wymaga wiedzy księgowej, rewidenckiej, podatkowej i znajomości systemu – ale decyzję o przyjęciu nowej struktury podejmuje zarząd. Mapowanie, które nie przeszło tej ścieżki, pozostaje roboczym arkuszem w dziale księgowości.
Do danych za miesiące, które już minęły, w większości da się dotrzeć. Podział kontrahentów można odtworzyć z kartoteki, terminy płatności z dokumentów, umorzenie według grup z ewidencji środków trwałych. Trudniej z NIP-em kontrahenta przy zapisach zbiorczych i z rekonstrukcją różnic podatkowych za cały rok. Każdy kolejny miesiąc to jednak więcej zapisów do przeksięgowania i coraz mniej czasu przed zamknięciem roku, które samo w sobie obciąża zespół.
Co warto zapamiętać
JPK CIT nie jest kolejną deklaracją, tylko corocznym wglądem administracji w księgi spółki. Jego jakość zależy od planu kont i decyzji metodycznych, a nie od tego, czy system potrafi wygenerować plik w poprawnym formacie. Najlepszym sprawdzianem jest próbne wygenerowanie pliku na danych zamkniętego roku i uzgodnienie go ze sprawozdaniem finansowym oraz CIT-8 – rozbieżności szybko pokażą, które konta wymagają jeszcze pracy.
Jeśli nie masz pewności, czy plan kont Twojej spółki jest gotowy na pierwszy raport, porozmawiajmy. Przypiszemy konta do słownika znaczników, wskażemy te, które trzeba podzielić, i ocenimy, jakie dane za 2026 rok wymagają uzupełnienia. Przygotujemy też dokumenty do aktualizacji polityki rachunkowości – tak, by Twój zespół i dostawca systemu mogli od razu przejść do wdrożenia.
Artykuł przygotowano według stanu prawnego na 20 października 2026 r. Przed zastosowaniem opisanych rozwiązań warto sprawdzić, czy przepisy – w szczególności dotyczące JPK_ST_KR – nie uległy zmianie
