

Zwolnienie, o którym wciąż mówi się za mało
Polska Strefa Inwestycji (dalej „PSI”) działa od 2018 roku i stanowi obecnie podstawowy instrument pomocy publicznej w podatku dochodowym dla przedsiębiorców realizujących nowe inwestycje. Mimo to w praktyce doradczej wciąż spotykamy firmy, które planują rozbudowę zakładu, zakup linii produkcyjnej czy otwarcie centrum usług, nie wiedząc, że mogłyby w związku z tym przez wiele lat nie płacić CIT od dochodu z tej działalności. Najczęściej wynika to z przekonania, że strefa to rozwiązanie dla wielkich zagranicznych koncernów, dostępne wyłącznie na wydzielonych terenach. Od 2018 roku to przekonanie jest nieaktualne.
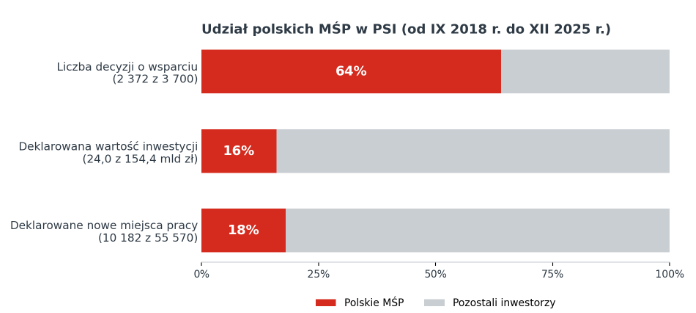
Skalę wykorzystania instrumentu dobrze pokazują dane z Oceny Skutków Regulacji z dnia 3 czerwca 2026 r. do projektu nowelizacji ustawy o wspieraniu nowych inwestycji (dalej „OSR”). Od września 2018 r. do końca 2025 r. wydano 3,7 tys. decyzji o wsparciu, obejmujących 154,4 mld zł deklarowanej wartości inwestycji oraz 55 570 nowych miejsc pracy. W samym 2025 r. wydano 646 decyzji, a deklarowana wartość inwestycji wyniosła blisko 22 mld zł. Ciekawsza jest jednak struktura tych danych. Polskie MŚP uzyskały od początku funkcjonowania PSI 2372 decyzje, czyli 64% wszystkich, ale ich inwestycje o łącznej wartości 24 mld zł odpowiadają zaledwie za 16% wartości inwestycji objętych wsparciem, a deklarowane przez nie nowe miejsca pracy za 18%. Mniejsze firmy korzystają więc z PSI coraz chętniej, ale wciąż realizują w jej ramach relatywnie niewielką część swoich nakładów. Biorąc pod uwagę, że progi wejścia dla MŚP bywają liczone w setkach tysięcy złotych, a nie w dziesiątkach milionów, trudno to nazwać inaczej niż niewykorzystanym potencjałem.
Potwierdza to sam projektodawca. W OSR wśród przyczyn ograniczających skuteczność instrumentu wskazano wprost niską rozpoznawalność PSI wśród przedsiębiorców, a jednocześnie odnotowano, że 90% ankietowanych firm posiadających decyzję o wsparciu poleciłoby realizację inwestycji w ramach PSI. Z tych samych danych wynika, że reinwestycje, czyli projekty realizowane w już działających zakładach, stanowią ponad 70% wydawanych decyzji. Wsparcie nie jest więc zarezerwowane dla budowy fabryk od podstaw, lecz w większości trafia do firm rozbudowujących lub modernizujących to, co już mają.
Na czym polega wsparcie w PSI
Podstawę prawną stanowią ustawa z dnia 10 maja 2018 r. o wspieraniu nowych inwestycji (dalej „ustawa o WNI”) oraz rozporządzenie Rady Ministrów z dnia 27 grudnia 2022 r. w sprawie pomocy publicznej udzielanej niektórym przedsiębiorcom na realizację nowych inwestycji (Dz. U. z 2022 r. poz. 2861 z późn. zm., dalej „Rozporządzenie PSI”). Ustawa o WNI umożliwiła korzystanie ze zwolnienia na obszarze całej Polski, przez przedsiębiorców realizujących nowe inwestycje zarówno na terenach publicznych, jak i prywatnych, z zastrzeżeniem obszarów występowania złóż kopalin.
Zgodnie z art. 3 ustawy o WNI wsparcie udzielane jest w formie zwolnienia od podatku dochodowego. W praktyce bywa ono potocznie nazywane „ulgą strefową” lub „kredytem podatkowym”, jednak z prawnego punktu widzenia jest to zwolnienie przedmiotowe dochodu, ograniczone kwotowo do wysokości dopuszczalnej pomocy publicznej. Określenie „ulga” nie jest przy tym błędne, gdyż zgodnie z art. 3 pkt 6 Ordynacji podatkowej ulgi podatkowe obejmują m.in. zwolnienia, lecz stanowi pojęcie szersze. Przedsiębiorca uzyskuje decyzję o wsparciu (dalej „DoW”), w której określono m.in. przedmiot działalności, lokalizację, minimalną wartość kosztów kwalifikowanych, liczbę nowych miejsc pracy oraz termin zakończenia inwestycji. Dochód uzyskany z działalności wskazanej w decyzji jest wolny od podatku na podstawie art. 17 ust. 1 pkt 34a ustawy o CIT (odpowiednio art. 21 ust. 1 pkt 63b ustawy o PIT) aż do wyczerpania maksymalnej dopuszczalnej kwoty pomocy albo do wygaśnięcia decyzji, w zależności od tego, które z tych zdarzeń nastąpi wcześniej. Kwota pomocy stanowi iloczyn poniesionych kosztów kwalifikowanych i maksymalnej intensywności pomocy regionalnej właściwej dla danej lokalizacji, przy czym wartości te podlegają dyskontowaniu na dzień wydania decyzji.
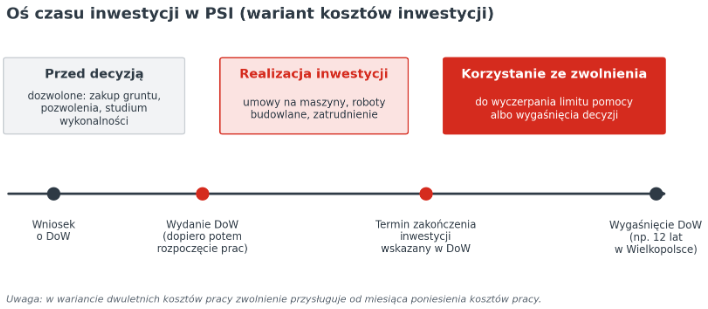
Istotną zmianą, o której wielu przedsiębiorców nie wie, jest moment rozpoczęcia korzystania ze zwolnienia. W przypadku decyzji wydawanych na podstawie obecnego Rozporządzenia PSI, gdy wsparcie liczone jest od nakładów inwestycyjnych, przedsiębiorca może rozpocząć korzystanie ze zwolnienia dopiero po upływie terminu zakończenia inwestycji określonego w decyzji, a więc terminu formalnego, a nie rzeczywistego zakończenia prac. W wariancie tworzenia nowych miejsc pracy zwolnienie przysługuje, tak jak dotychczas, począwszy od miesiąca, w którym inwestor rozpoczął ponoszenie kosztów pracy. Ma to duże znaczenie przy wyborze wariantu wsparcia i przy planowaniu harmonogramu inwestycji.
Jakie inwestycje mogą liczyć na wsparcie
Nowa inwestycja w rozumieniu przepisów to przede wszystkim założenie nowego zakładu, ale również tzw. reinwestycja w istniejącym zakładzie, polegająca na zwiększeniu zdolności produkcyjnych, dywersyfikacji produkcji poprzez wprowadzenie produktów dotąd niewytwarzanych albo zasadniczej zmianie procesu produkcyjnego. Wsparciem może być objęte także nabycie aktywów zakładu, który został zamknięty lub zostałby zamknięty, gdyby zakupu nie dokonano, o ile nabywca nie jest powiązany ze sprzedawcą, a transakcja nie ogranicza się do nabycia udziałów lub akcji.
Wsparcie obejmuje szeroko rozumiany przemysł i usługi produkcyjne, działalność badawczo-rozwojową, magazynowanie (z wyłączeniem pakowania), branżę IT oraz nowoczesne usługi dla biznesu, w tym usługi rachunkowo-księgowe, centra usług wspólnych, call center, usługi architektoniczne i inżynierskie czy analizy techniczne. Poza systemem pozostają natomiast m.in. handel hurtowy i detaliczny, roboty budowlane, transport (z wyjątkiem magazynowania i spedycji), usługi finansowe i ubezpieczeniowe, gastronomia i zakwaterowanie, wytwarzanie i dystrybucja energii, hutnictwo żelaza i stali, sektor węglowy oraz produkcja alkoholu i wyrobów tytoniowych. Szczegółowy katalog wyłączeń zawiera § 2 Rozporządzenia PSI, a kwalifikacja odbywa się na podstawie PKWiU, dlatego już na wstępnym etapie warto zweryfikować, czy planowana działalność mieści się w dopuszczalnym zakresie.
Ile realnie można zyskać
Wysokość wsparcia zależy od trzech czynników: lokalizacji, wielkości przedsiębiorstwa i wartości kosztów kwalifikowanych. Równie ważny jest okres obowiązywania decyzji, bo to w nim trzeba „zmieścić” wykorzystanie całego limitu zwolnienia. Zgodnie z Rozporządzeniem PSI decyzję wydaje się na 12 lat w przypadku inwestycji zlokalizowanej w województwie dolnośląskim, wielkopolskim lub w gminach regionu warszawskiego stołecznego oraz na 14 lat w regionach o maksymalnej intensywności pomocy wynoszącej 30% lub 40%. Dla regionów o intensywności 50% oraz dla terenów objętych statusem specjalnej strefy ekonomicznej okres ten wynosi 15 lat.
Przykład z materiałów Kostrzyńsko-Słubickiej Specjalnej Strefy Ekonomicznej dobrze obrazuje skalę korzyści. Średni przedsiębiorca produkcyjny inwestujący w powiecie poznańskim 10 mln zł kosztów kwalifikowanych uzyskuje intensywność 25% (15% powiększone o 10 punktów procentowych), a więc limit zwolnienia rzędu 2,5 mln zł przed dyskontowaniem. Przy stawce CIT 19% wykorzystanie całego limitu wymaga wypracowania ok. 13,2 mln zł dochodu z działalności objętej decyzją, co przy rosnącej rentowności nowej inwestycji jest realne w kilkuletnim horyzoncie. W innym wariancie mały przedsiębiorca inwestujący 3 mln zł w Gnieźnie, gdzie podstawowa intensywność wynosi 25%, może liczyć na intensywność 45%, czyli limit ok. 1,35 mln zł.
Tabela 1. Przykładowe wyliczenie limitu zwolnienia
| Parametr | Przykład 1 | Przykład 2 |
| Status przedsiębiorcy | średni | mały |
| Lokalizacja | powiat poznański | Gniezno |
| Koszty kwalifikowane | 10 mln zł | 3 mln zł |
| Intensywność pomocy | 15% + 10 p.p. = 25% | 25% + 20 p.p. = 45% |
| Limit zwolnienia (nominalnie) | 2,5 mln zł | 1,35 mln zł |
| Okres obowiązywania DoW | 12 lat | 12 lat |
Warto również podkreślić, że pomoc udzielana na podstawie decyzji o wsparciu może być łączona z inną pomocą na nowe inwestycje, bez względu na jej źródło i formę, pod warunkiem że łączna wartość nie przekroczy maksymalnej dopuszczalnej wielkości pomocy dla danego obszaru. Zwolnienie w PSI można więc zestawić np. z dotacją czy grantem rządowym, planując cały „koszyk” pomocy publicznej.
Zwolnienie w PSI nie zależy od wielkości firmy, lecz od dobrze zaplanowanej inwestycji. W wielu lokalizacjach próg wejścia dla małych i średnich przedsiębiorców wynosi kilkaset tysięcy złotych, a limit zwolnienia może sięgnąć niemal połowy poniesionych nakładów.
Koszty kwalifikowane i efekt zachęty
Przedsiębiorca wybiera jeden z dwóch wariantów kosztów kwalifikowanych: koszty nowej inwestycji albo dwuletnie koszty pracy nowo zatrudnionych pracowników. Do kosztów inwestycji zalicza się w szczególności cenę nabycia gruntów lub prawa użytkowania wieczystego, cenę nabycia albo koszt wytworzenia środków trwałych, koszty rozbudowy lub modernizacji istniejących środków trwałych, najem lub dzierżawę gruntów, budynków i budowli, cenę nabycia wartości niematerialnych i prawnych związanych z transferem technologii oraz aktywa objęte leasingiem finansowym, jeżeli umowa przewiduje obowiązek ich nabycia po zakończeniu okresu leasingu. W przypadku dużych przedsiębiorców wartości niematerialne i prawne mogą stanowić maksymalnie 50% kosztów kwalifikowanych, a nabywane środki trwałe muszą być nowe. Z kosztów kwalifikowanych wyłączone są samochody osobowe, środki transportu lotniczego, tabor pływający oraz inne składniki majątku służące głównie celom osobistym przedsiębiorcy lub wspólników. Wariant kosztów pracy obejmuje wynagrodzenia brutto nowo zatrudnionych pracowników powiększone o obowiązkowe składki, ponoszone przez dwa lata od dnia zatrudnienia.
Kluczową zasadą, której naruszenie przekreśla możliwość uzyskania wsparcia, jest efekt zachęty. Przed uzyskaniem decyzji nie można rozpocząć prac związanych z inwestycją. Za rozpoczęcie prac uznaje się rozpoczęcie robót budowlanych, pierwsze prawnie wiążące zobowiązanie do zamówienia urządzeń lub inne zobowiązanie czyniące inwestycję nieodwracalną. Nie jest nim natomiast zakup gruntu ani prace przygotowawcze, takie jak uzyskanie pozwoleń czy sporządzenie studium wykonalności. W praktyce oznacza to, że rozmowę o PSI należy przeprowadzić przed podpisaniem umowy z dostawcą maszyn lub generalnym wykonawcą, a nie po jej zawarciu. To właśnie na tym etapie najczęściej tracona jest możliwość skorzystania ze zwolnienia.
Kryteria ilościowe i jakościowe
Kryterium ilościowe określa minimalną wartość kosztów kwalifikowanych. Punktem wyjścia jest próg 100 mln zł dla dużych przedsiębiorców, który ulega obniżeniu w zależności od stopy bezrobocia w powiecie oraz wielkości przedsiębiorstwa. Według materiałów K-S SSE w powiecie poznańskim średni przedsiębiorca zakładający nowy zakład musi ponieść co najmniej 10 mln zł, ale w miastach średnich tracących funkcje społeczno-gospodarcze, takich jak Gniezno, Piła czy Chodzież, próg ten wynosi już 1 mln zł, dla małego przedsiębiorcy 0,5 mln zł, a dla mikroprzedsiębiorcy 0,2 mln zł. Dodatkowo w przypadku reinwestycji wymagany próg nakładów obniża się o 50%, a preferencja ta dotyczy przedsiębiorców niezależnie od ich wielkości. Obniżone progi przewidziano także dla nowoczesnych usług dla biznesu, w tym usług IT, rachunkowo-księgowych czy inżynierskich.
Kryteria jakościowe podzielono na kryteria zrównoważonego rozwoju gospodarczego i społecznego. Obejmują one m.in. inwestycje w branże zgodne z polityką rozwojową kraju i inteligentnymi specjalizacjami regionu, tworzenie powiązań z lokalnymi kooperantami, robotyzację i automatyzację, działalność badawczo-rozwojową, inwestycje w odnawialne źródła energii, status MŚP, tworzenie wyspecjalizowanych lub wysokopłatnych miejsc pracy, niski negatywny wpływ na środowisko, lokalizację inwestycji, współpracę ze szkolnictwem branżowym oraz dodatkowe świadczenia na rzecz pracowników. Wymagana liczba punktów zależy od intensywności pomocy w regionie. W regionach o intensywności 40% wystarczy co najmniej 5 punktów, w regionach o intensywności 50% co najmniej 4 punkty, natomiast w pozostałych regionach, w tym w Wielkopolsce, wymagane jest co do zasady 6 punktów.
Część kryteriów spełnia się niemal automatycznie. Sam status MŚP daje punkt, podobnie jak lokalizacja inwestycji w mieście średnim tracącym funkcje społeczno-gospodarcze lub w gminie z nim graniczącej. Inne wymagają konkretnych zobowiązań na cały okres utrzymania inwestycji, np. wydatkowania co najmniej 800 zł brutto rocznie na pracownika na dodatkowe świadczenia albo zapewnienia w sektorze usług wynagrodzeń przewyższających przeciętne wynagrodzenie w gospodarce narodowej. Dla orientacji, zgodnie z komunikatem Prezesa GUS z dnia 9 lutego 2026 r. przeciętne wynagrodzenie w gospodarce narodowej w 2025 r. wyniosło 8 903,56 zł. Dobór kryteriów powinien więc wynikać z rzeczywistego modelu biznesowego, ponieważ zadeklarowane zobowiązania podlegają późniejszej kontroli.
Jak uzyskać decyzję o wsparciu
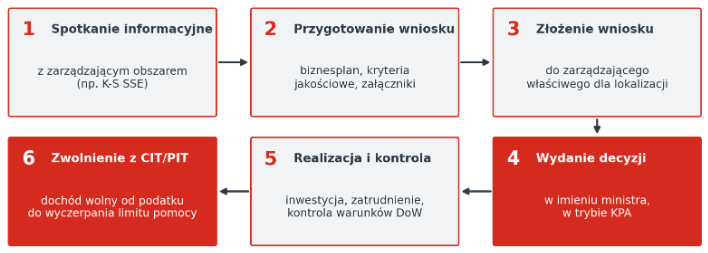
Procedura rozpoczyna się zazwyczaj od spotkania informacyjnego z doradcą podatkowym oraz przedstawicielem zarządzającego obszarem, właściwego dla lokalizacji inwestycji. Następnie przygotowuje się wniosek według wzoru stanowiącego załącznik nr 2 do Rozporządzenia PSI wraz z załącznikami, do których należą w szczególności biznesplan, odrębne oświadczenia dotyczące każdego wskazanego kryterium jakościowego, wypisy z ewidencji, odpis z KRS lub wydruk z CEIDG, formularz informacji przedstawianych przy ubieganiu się o pomoc publiczną wraz ze sprawozdaniami finansowymi za trzy ostatnie lata, zaświadczenia albo oświadczenia o niezaleganiu wobec urzędu skarbowego i ZUS oraz oświadczenie o braku postępowania upadłościowego. W przypadku dywersyfikacji lub zasadniczej zmiany procesu produkcyjnego konieczne jest ponadto wykazanie spełnienia dodatkowych warunków dotyczących relacji kosztów kwalifikowanych do wartości księgowej lub amortyzacji dotychczas wykorzystywanych aktywów.
Decyzję wydaje zarządzający obszarem w imieniu ministra właściwego do spraw gospodarki, w trybie przepisów KPA. Po jej uzyskaniu przedsiębiorca realizuje inwestycję pod kontrolą zarządzającego, a następnie korzysta ze zwolnienia na zasadach określonych w decyzji.
Obowiązki inwestora po uzyskaniu decyzji
Zwolnienie nie jest bezwarunkowe. Inwestycję należy utrzymać przez 5 lat w przypadku dużych przedsiębiorców oraz przez 3 lata w przypadku mikro, małych i średnich przedsiębiorców, licząc od dnia zakończenia nowej inwestycji. Przedsiębiorca musi również zatrudnić zadeklarowaną liczbę nowych pracowników i utrzymać zatrudnienie, spełniać przez cały okres utrzymania wybrane kryteria jakościowe oraz wypełniać obowiązki sprawozdawcze. Zgodnie z art. 10 ust. 4 ustawy o WNI przedsiębiorca zawiera ponadto z zarządzającym obszarem odpłatną umowę na świadczenie usług, a wysokość miesięcznego wynagrodzenia ustala się według wzoru uwzględniającego zadeklarowane nakłady oraz okres obowiązywania decyzji.
Z perspektywy podatkowej najwięcej uwagi wymaga prawidłowe wyodrębnienie dochodu zwolnionego, zwłaszcza gdy nowa inwestycja funkcjonuje obok dotychczasowej działalności opodatkowanej, a także właściwa alokacja przychodów i kosztów wspólnych. Korzystanie ze zwolnienia wpływa również na inne obszary rozliczeń.
Koniec specjalnych stref ekonomicznych i planowane zmiany od 2027 roku
Rok 2026 jest dla PSI rokiem przełomowym. Zezwolenia wydane na podstawie ustawy o specjalnych strefach ekonomicznych wymagały utrzymania tego instrumentu do końca 2026 r., a z dniem 31 grudnia 2026 r. ustawa ta traci moc. W odpowiedzi na to na stronie Rządowego Centrum Legislacji opublikowano projekt ustawy o zmianie ustawy o wspieraniu nowych inwestycji oraz niektórych innych ustaw (UD391).
Projekt przewiduje istotne zmiany. Okres obowiązywania decyzji o wsparciu ma zostać wydłużony do 20 lat, a obsługa wniosków ma odbywać się za pośrednictwem Elektronicznej Platformy Polskiej Strefy Inwestycji (ePSI). Planowane jest również odejście od koncepcji tzw. ścisłych powiązań. Zwolnieniem mają zostać objęte wszystkie dochody generowane przez istniejący zespół składników majątkowych, pod warunkiem że działalność objęta decyzją i działalność prowadzona dotychczas są klasyfikowane pod tym samym kodem PKWiU. Projekt zakłada ponadto rezygnację z obowiązku tworzenia nowych miejsc pracy w przypadku inwestycji w robotyzację i automatyzację procesów oraz obowiązek uzyskania opinii Szefa KAS przed wydaniem decyzji, jeżeli maksymalna dopuszczalna wielkość pomocy wynosi co najmniej 25 mln zł.
Projekt jest wciąż na etapie prac legislacyjnych, a o jego rzeczywistym wpływie przesądzą ostateczne brzmienie przepisów i regulacje przejściowe. Już teraz widać jednak, że dłuższy okres decyzji i uproszczenie ustalania dochodu zwolnionego zwiększą atrakcyjność PSI, zwłaszcza dla firm, których inwestycje osiągają rentowność stopniowo.
Podsumowanie
Zwolnienie od podatku dochodowego w ramach Polskiej Strefy Inwestycji to jedna z najbardziej wartościowych preferencji w polskim systemie podatkowym, a jednocześnie jedna z najrzadziej rozważanych przez małe i średnie firmy w stosunku do skali ich inwestycji. Zwolnienie może sięgać kilkudziesięciu procent nakładów, jest dostępne w całym kraju, obejmuje zarówno nowe zakłady, jak i (w przypadku MŚP) rozbudowę istniejących, a progi wejścia w wielu lokalizacjach są niższe, niż zakłada większość przedsiębiorców. Planowane od 2027 roku zmiany mają dodatkowo wydłużyć czas na wykorzystanie zwolnienia i uprościć jej rozliczanie.
Korzyść ta wymaga jednak starannego przygotowania. O jej wysokości decyduje wybór wariantu kosztów kwalifikowanych, lokalizacji i kryteriów jakościowych, o jej istnieniu zachowanie efektu zachęty, a o jej bezpieczeństwie prawidłowe wyodrębnienie dochodu zwolnionego przez cały okres obowiązywania decyzji. Dlatego analizę możliwości skorzystania z PSI warto przeprowadzić na etapie planowania inwestycji, zanim zostaną podjęte wiążące zobowiązania. Jeżeli Państwa firma rozważa inwestycję w najbliższych latach, zapraszamy do kontaktu. Wspólnie ocenimy, czy i w jakim zakresie PSI może obniżyć jej koszt.